现金利率升至4.85%,决议并非一致通过
澳大利亚储备银行在11月3日的议息会议上,把现金利率目标提高25个基点,即0.25个百分点,由4.60%升至4.85%。官方声明写明,九名货币政策委员会成员中,六人投票加息,三人投票维持原利率。这是央行对银行间隔夜借款设定的目标利率,不是每一笔房贷、车贷或储蓄账户当天自动适用的利率。实际客户利率及生效日由各银行宣布,浮动房贷合同也有各自的调整方式。
央行认为通胀压力仍然广泛存在:中东冲突推高燃油及其他大宗商品价格,国内产能也比此前估计更紧,科技相关商品还受到人工智能投资需求影响。官方预测未来一年通胀仍将高于3%,到2027年末才有望降至2%至3%目标区间的上沿,晚于此前预测约三个季度。这些都是预测,并非保证未来每个月价格如何变化。
房贷压力与经济放缓将同时存在
对家庭来说,现金利率上行通常会增加新借款成本,也可能使部分浮动房贷月供上升;定期存款及储蓄利率是否上调、幅度多少则要逐项比较。仅凭央行上调0.25个百分点,不能直接推算每户都增加同样的月供:余额、剩余期限、还款方式和银行传导幅度都不同。已持有房贷的人可核对银行通知和下次扣款金额,并在资金吃紧时尽早联系贷款机构讨论可用安排。
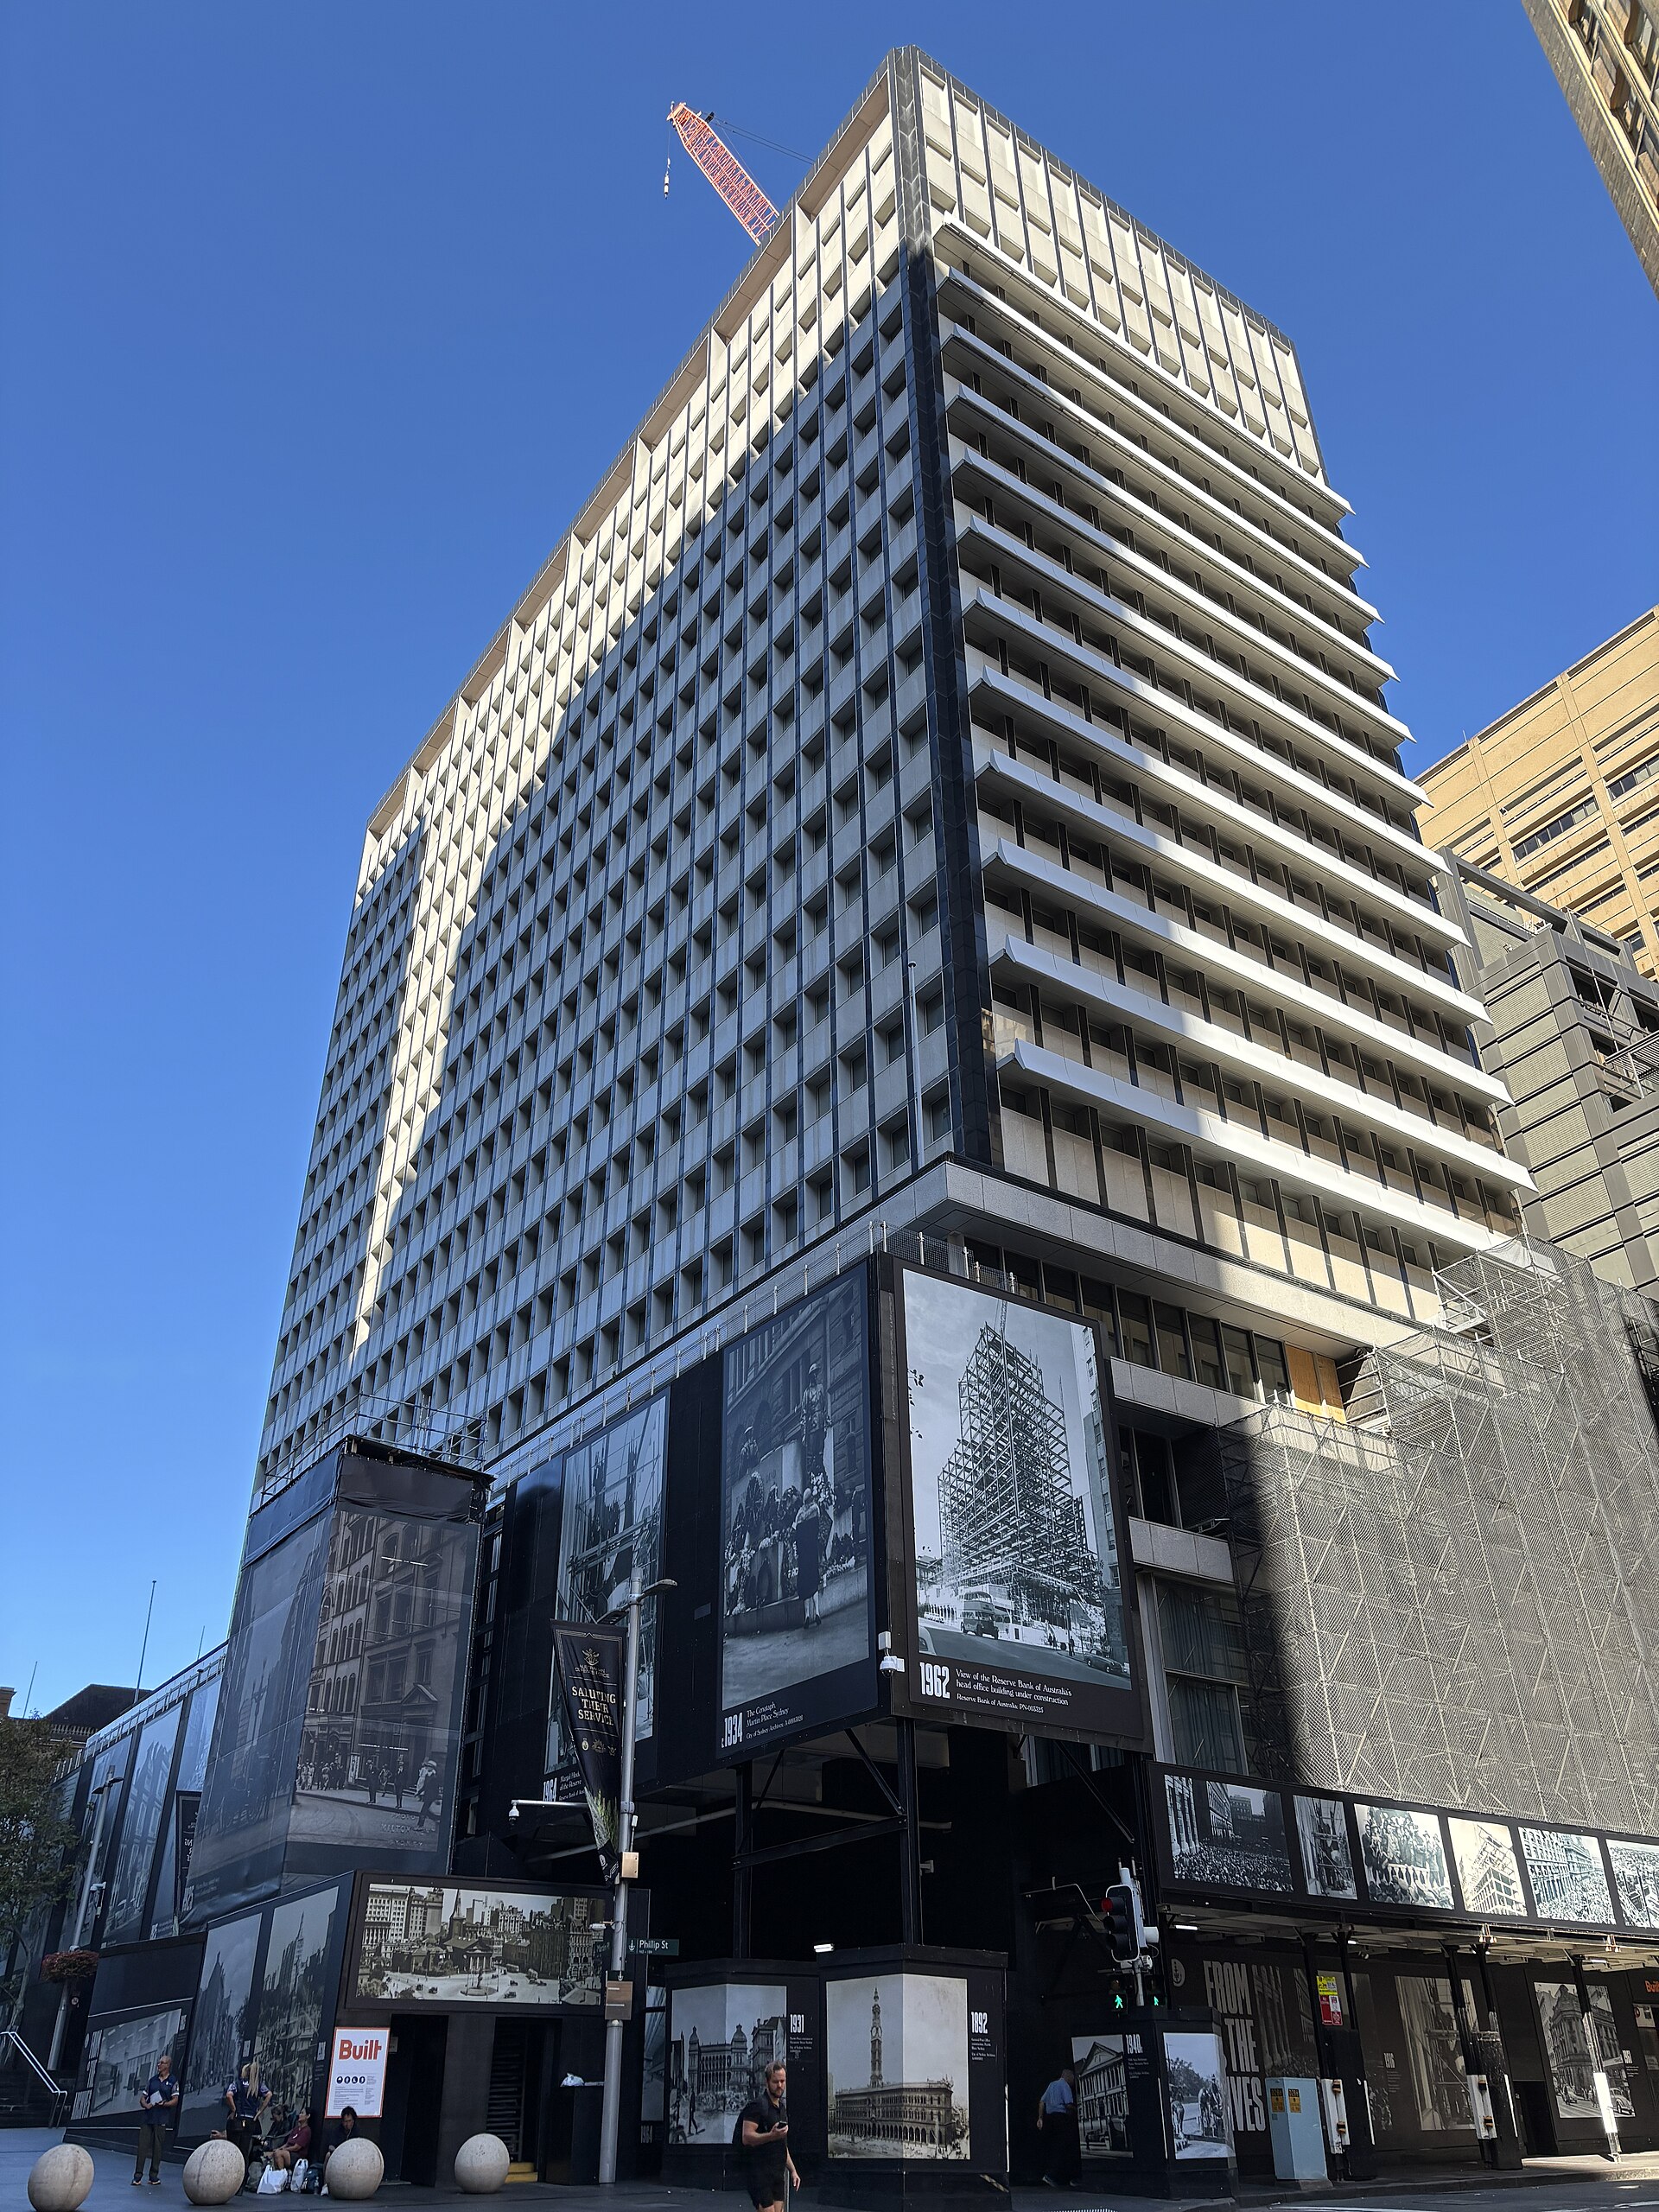
央行同时承认经济正在放缓、房价显著下跌、失业率上升;其预测仍认为就业人数会增长,但失业率或比8月预测升得更多。央行说需要压低需求以令通胀回归目标,同时强调会根据后续数据和风险调整政策。因此不能把这次加息解释成下一次会议一定继续加息,也不能把房价下降当作所有购房者负担必然减轻。配图是2025年悉尼澳储行大楼资料照片,不是11月3日会议现场。